त्योहारी सीजन से पहले झटका: अक्टूबर क्रेडिट पॉलिसी में 0.25% बढ़ सकती है दरें, जानें आपकी EMI पर कितना पड़ेगा असर
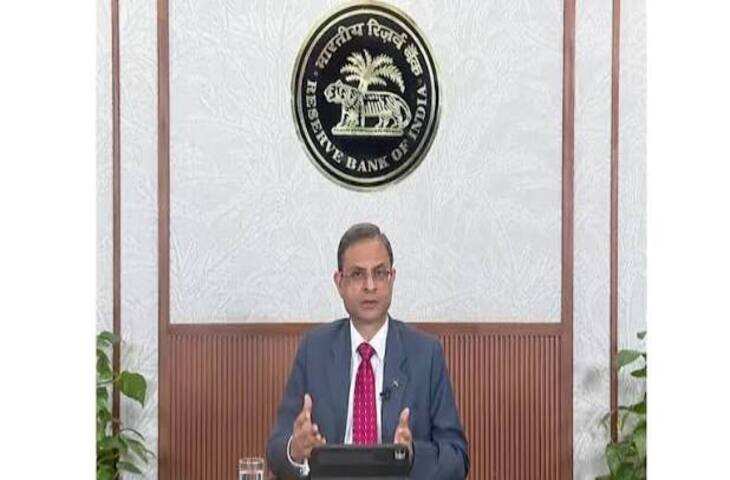
अगर आप होम लोन, कार लोन या किसी दूसरे फ्लोटिंग रेट वाले लोन की EMI भर रहे हैं, तो आने वाले महीनों में ब्याज दरों पर नजर रखना आपके लिए जरूरी हो सकता है। RBI की अगली मौद्रिक नीति बैठक से पहले HSBC और Nomura जैसी बड़ी ग्लोबल फाइनेंशियल रिसर्च फर्मों ने भारत में ब्याज दरों को लेकर अपने अनुमान जारी किए हैं।दोनों संस्थानों के ताजा अनुमानों के मुताबिक, RBI अक्टूबर और दिसंबर 2026 की बैठकों में 25-25 बेसिस प्वाइंट यानी 0.25-0.25 फीसदी की बढ़ोतरी कर सकता है। अगर ऐसा होता है तो रेपो रेट मौजूदा 5.25 फीसदी से बढ़कर 5.75 फीसदी तक पहुंच सकता है। हालांकि, यह अभी RBI का फैसला नहीं है बल्कि इन संस्थानों का अनुमान है।
क्यों बढ़ सकती हैं ब्याज दरें?
दरें बढ़ने की चर्चा के पीछे सबसे बड़ी वजह आने वाले महीनों में महंगाई को लेकर बढ़ती चिंता है। खास तौर पर खाने-पीने की चीजों और कच्चे तेल की कीमतों में तेजी को लेकर जोखिम बढ़ा है।Nomura का अनुमान है कि महंगाई की दर चौथी तिमाही में करीब 6.3 फीसदी तक पहुंच सकती है। इसके बाद 2027 की पहली छमाही में इसमें कुछ नरमी आने का अनुमान है।कच्चे तेल की कीमतों में तेजी और मौसम से जुड़े जोखिम भी महंगाई के दबाव को बढ़ा सकते हैं। ऐसे माहौल में RBI के सामने महंगाई को नियंत्रित रखने और आर्थिक गतिविधियों को सपोर्ट करने के बीच संतुलन बनाए रखने की चुनौती होगी।
GDP ग्रोथ भी बनी अहम वजह
भारत की अर्थव्यवस्था की ग्रोथ फिलहाल मजबूत बनी हुई है। जून तिमाही में GDP ग्रोथ 7.8 फीसदी रही, जो RBI के पहले के अनुमान से ऊपर थी। मजबूत घरेलू मांग और मैन्युफैक्चरिंग गतिविधियों ने भी आर्थिक गतिविधियों को सहारा दिया।
HSBC के मुताबिक, सरकार की ओर से किए गए टैक्स और खर्च संबंधी उपायों तथा मजबूत सरकारी पूंजीगत खर्च ने भी ग्रोथ को सपोर्ट किया है। हालांकि, आगे की तिमाहियों में ग्रोथ की रफ्तार कुछ धीमी पड़ने की संभावना भी जताई गई है।
आपके होम लोन और कार लोन पर क्या असर पड़ेगा?
अगर RBI रेपो रेट बढ़ाता है, तो इसका असर बैंकों की ब्याज दरों पर पड़ सकता है। खासकर ऐसे फ्लोटिंग रेट लोन जिनकी ब्याज दर बाहरी बेंचमार्क से जुड़ी होती है, उनमें बदलाव देखने को मिल सकता है।इसका असर दो तरह से हो सकता है—बैंक आपकी EMI बढ़ा सकता है या फिर लोन की अवधि बढ़ सकती है। हालांकि, किसी ग्राहक की वास्तविक EMI पर असर उसके लोन के प्रकार, बकाया रकम, ब्याज दर और बैंक की रीसेट व्यवस्था पर निर्भर करेगा।इसलिए सिर्फ रेपो रेट में 0.25 फीसदी की बढ़ोतरी का मतलब यह नहीं है कि हर व्यक्ति की EMI भी बिल्कुल 0.25 फीसदी बढ़ जाएगी।
Nomura का भी 5.75 फीसदी तक पहुंचने का अनुमान
Nomura ने अपने 28 सितंबर के ताजा अनुमान में कहा है कि RBI अक्टूबर और दिसंबर में 25-25 बेसिस प्वाइंट की बढ़ोतरी कर सकता है। इससे रेपो रेट 5.75 फीसदी तक पहुंच सकता है।हालांकि, Nomura का मानना है कि यह किसी लंबे और बड़े ब्याज दर बढ़ोतरी चक्र की शुरुआत जरूरी नहीं है। उसके मुताबिक फरवरी 2027 के बाद दरों में और बढ़ोतरी की संभावना कम हो सकती है, क्योंकि उस समय तक खपत में नरमी और महंगाई के आउटलुक में सुधार देखने को मिल सकता है।
महंगाई को लेकर क्या अनुमान है?
Nomura के मुताबिक FY27 में CPI महंगाई करीब 5.2 फीसदी रह सकती है, जबकि FY28 में इसके 4 फीसदी तक आने का अनुमान है।रिपोर्ट के अनुसार, खाद्य महंगाई फिलहाल सबसे बड़ा जोखिम बनी हुई है। अगर खाने-पीने की चीजों की कीमतों में तेजी जारी रहती है, तो आने वाले महीनों में कुल महंगाई पर दबाव बढ़ सकता है।
RBI की अगली बैठक कब है?
RBI की अगली Monetary Policy Committee यानी MPC बैठक 5 से 7 अक्टूबर 2026 के बीच होनी है। इस बैठक में रेपो रेट को लेकर RBI का फैसला सामने आएगा।फिलहाल HSBC और Nomura दोनों ने 25-25 बेसिस प्वाइंट की दो संभावित बढ़ोतरी का अनुमान लगाया है, लेकिन अंतिम फैसला RBI का होगा और वह उस समय उपलब्ध महंगाई, ग्रोथ, तेल की कीमतों और अन्य आर्थिक आंकड़ों को ध्यान में रखकर निर्णय लेगा।यानी लोन लेने वालों के लिए आने वाले कुछ महीने अहम रहने वाले हैं। अगर आप नया होम या कार लोन लेने की तैयारी कर रहे हैं या पहले से EMI भर रहे हैं, तो बैंक की ब्याज दर और अपने लोन के रीसेट नियमों को जरूर चेक कर लें।