RBI New Banking Rules: रिजर्व बैंक ने बैंकों के लिए जारी किए नए दिशानिर्देश, जानिए आम ग्राहकों पर इसका क्या होगा प्रभाव
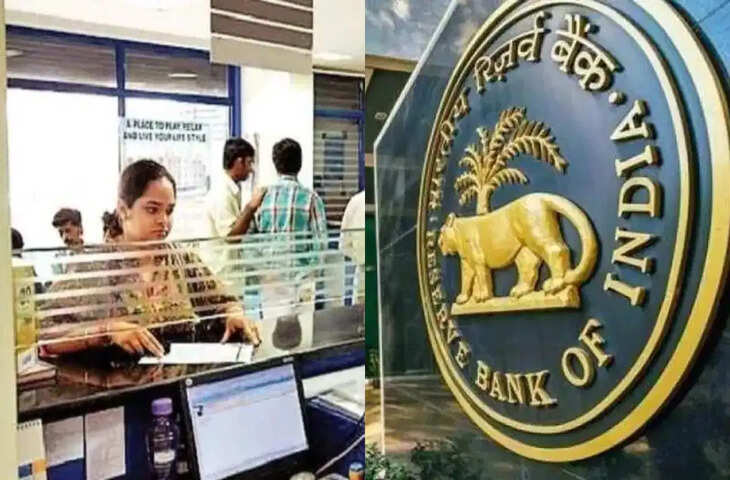
भारतीय रिजर्व बैंक (RBI) ने बैंकों के नकदी प्रबंधन से जुड़े नियमों में बदलाव किया है। यह बदलाव 16 अक्टूबर से लागू होने की जानकारी दी गई है। नए नियम के तहत बैंकों को अपनी निर्धारित नकद आरक्षित आवश्यकता यानी कैश रिजर्व रेशियो (CRR) का कम से कम 99 प्रतिशत हिस्सा हर दिन बनाए रखना होगा। इससे पहले रोजाना न्यूनतम सीमा 90 प्रतिशत थी।
इस बदलाव का उद्देश्य बैंकों के लिए नकदी प्रबंधन के नियमों को सख्त करना और बैंकिंग सिस्टम में उपलब्ध नकदी की स्थिति को बेहतर तरीके से नियंत्रित करना है। हालांकि, इस बदलाव से आम ग्राहकों के मन में कई सवाल उठ रहे हैं। क्या बैंक खाते में जमा पैसे पर कोई असर पड़ेगा? क्या लोन महंगा हो सकता है? आइए समझते हैं RBI के नए नियम का पूरा गणित।
क्या है RBI का नया CRR नियम?
CRR यानी Cash Reserve Ratio वह अनुपात है, जिसके तहत बैंकों को अपनी कुल निर्धारित शुद्ध मांग और समय देनदारियों (NDTL) के मुकाबले एक निश्चित राशि RBI के पास नकद रिजर्व के रूप में रखनी होती है।
नए बदलाव के अनुसार, बैंकों को 15 दिनों की निर्धारित रखरखाव अवधि के दौरान हर दिन अपनी जरूरी CRR राशि का कम से कम 99 प्रतिशत बनाए रखना होगा। पहले बैंकों को रोजाना इस राशि का न्यूनतम 90 प्रतिशत रखने की अनुमति थी।
इसका मतलब है कि अब बैंकों को रोजाना अपने रिजर्व की रकम का ज्यादा हिस्सा बनाए रखना होगा। पहले किसी दिन कम रकम रखने और बाद के दिनों में ज्यादा रकम रखकर औसत पूरा करने की गुंजाइश अपेक्षाकृत अधिक थी। नए नियम से इस तरह की छूट कम हो जाएगी।
क्या RBI ने CRR की दर बढ़ा दी है?
यहां एक जरूरी बात समझना जरूरी है। उपलब्ध जानकारी के मुताबिक, बदलाव CRR की मूल दर में नहीं, बल्कि निर्धारित अवधि के दौरान रोजाना न्यूनतम रिजर्व बनाए रखने की सीमा में किया गया है।
इसलिए इसे CRR की मूल दर में बढ़ोतरी समझना सही नहीं होगा। नए नियम का असर इस बात पर पड़ेगा कि बैंकों को अपनी नकदी का कितना हिस्सा रोजाना रिजर्व के रूप में बनाए रखना है।
बैंक खाताधारकों पर क्या होगा असर?
RBI के इस नियम से ग्राहकों के बैंक खातों में जमा रकम पर सीधे कोई बदलाव नहीं होता। इस नियम के तहत ग्राहकों के खाते से पैसे काटने या उनकी जमा राशि कम करने का कोई प्रावधान नहीं है।
हालांकि, बैंकिंग सिस्टम में नकदी की उपलब्धता बदलने से भविष्य में कुछ अप्रत्यक्ष प्रभाव देखने को मिल सकते हैं।
-
बचत खाते पर असर: केवल इस नियम के कारण बचत खाते में जमा रकम कम नहीं होगी। ब्याज दरों में बदलाव अलग-अलग बैंक की नीतियों और परिस्थितियों पर निर्भर करेगा।
-
लोन की ब्याज दरें: बैंकों की फंडिंग लागत और नकदी की उपलब्धता में बदलाव का असर कर्ज देने की लागत पर पड़ सकता है। लेकिन इससे लोन महंगा होना तय नहीं है।
-
लोन मिलने की क्षमता: यदि किसी बैंक के पास उपलब्ध नकदी पर दबाव बढ़ता है, तो उसकी कर्ज देने की क्षमता प्रभावित हो सकती है। वास्तविक असर बैंक की वित्तीय स्थिति पर निर्भर करेगा।
-
डिजिटल बैंकिंग और लेनदेन: इस नियम का मतलब यह नहीं है कि UPI, ATM या सामान्य बैंकिंग लेनदेन अपने आप बंद हो जाएंगे।
बैंकों के लिए क्यों अहम है यह बदलाव?
नए नियम के बाद बैंकों को रोजाना नकदी की स्थिति पर अधिक सावधानी से नजर रखनी होगी। उन्हें यह सुनिश्चित करना होगा कि निर्धारित रिजर्व का कम से कम 99 प्रतिशत हिस्सा हर दिन उपलब्ध रहे।
इससे बैंकों को अपनी नकदी की योजना अधिक सटीक तरीके से बनानी होगी। जिस बैंक के पास नकदी का प्रबंधन कमजोर है, उसके लिए यह बदलाव अपेक्षाकृत चुनौतीपूर्ण हो सकता है।
वहीं, बैंकिंग सिस्टम के स्तर पर इस बदलाव का वास्तविक असर नकदी की उपलब्धता, बैंकों की देनदारियों और RBI की मौद्रिक नीति समेत कई कारकों पर निर्भर करेगा।
ग्राहकों को क्या करना चाहिए?
आम खाताधारकों को इस नियम के कारण घबराने की जरूरत नहीं है। यह बैंकों के रिजर्व प्रबंधन से जुड़ा नियम है, न कि ग्राहकों के खाते से पैसा काटने का फैसला।
फिर भी, यदि आप नया लोन लेने की योजना बना रहे हैं या मौजूदा लोन की ब्याज दर में बदलाव को लेकर चिंतित हैं, तो अपने बैंक की आधिकारिक सूचना पर नजर रखें।