Islamic Banking: ब्याज के बिना कैसे चलता है मुस्लिम देशों का बैंकिंग सिस्टम? जानें मुराबहा से सुकुक तक पूरा मॉडल
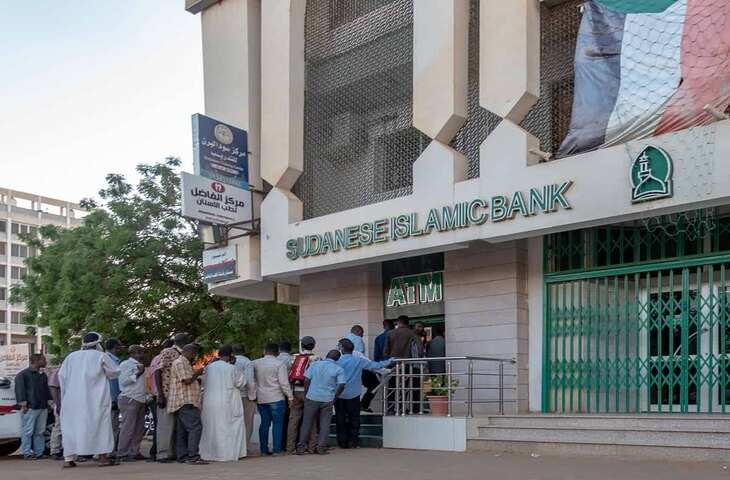
इस्लामिक मान्यताओं में ब्याज यानी रिबा को निषिद्ध माना गया है. इसके बावजूद मुस्लिम बहुल देशों में बैंकिंग और आधुनिक वित्तीय सेवाओं का बड़ा नेटवर्क मौजूद है. इसका आधार इस्लामिक बैंकिंग है, जिसमें ब्याज के बजाय व्यापार, संपत्ति, किराया, निवेश और लाभ-हानि की साझेदारी जैसे तरीकों से वित्तीय गतिविधियां संचालित की जाती हैं.
कई देशों में इस्लामिक बैंक पारंपरिक बैंकों के साथ काम करते हैं, जबकि कुछ देशों में शरिया के अनुरूप वित्तीय व्यवस्था को विशेष महत्व दिया गया है. इस मॉडल में लेन-देन को वास्तविक संपत्ति या आर्थिक गतिविधि से जोड़ने पर जोर दिया जाता है.
कैसे अलग है इस्लामिक बैंकिंग?
पारंपरिक बैंक आमतौर पर ग्राहक को पैसा उधार देते हैं और उस पर ब्याज वसूलते हैं. इसके विपरीत, इस्लामिक बैंकिंग में वित्तीय संस्था किसी संपत्ति की खरीद-बिक्री, लीजिंग या कारोबारी साझेदारी के जरिए कमाई करती है.
इस व्यवस्था में केवल पैसे के बदले पैसा कमाने के बजाय वास्तविक आर्थिक गतिविधि को लेन-देन का आधार बनाया जाता है. कई उत्पादों में बैंक और ग्राहक के बीच लाभ तथा जोखिम को तय नियमों के अनुसार बांटा जाता है.
मुराबहा: खरीदारी के जरिए बैंक की कमाई
मुराबहा इस्लामिक फाइनेंस में इस्तेमाल होने वाली प्रमुख व्यवस्थाओं में से एक है. इसमें बैंक ग्राहक को सीधे नकद कर्ज देने के बजाय उसकी जरूरत की संपत्ति खुद खरीदता है.
मान लीजिए किसी व्यक्ति को कार खरीदनी है. बैंक पहले कार खरीद सकता है और फिर अपनी लागत में तय लाभ जोड़कर उसे ग्राहक को बेच सकता है. ग्राहक इस कुल रकम का भुगतान किस्तों में करता है.
इस मॉडल में बैंक की कमाई को ब्याज के बजाय संपत्ति की बिक्री से मिलने वाले मुनाफे के रूप में देखा जाता है.
मुदारबा: पैसा एक पक्ष का, काम दूसरे का
मुदारबा में एक पक्ष पूंजी उपलब्ध कराता है और दूसरा पक्ष अपने अनुभव, कौशल और मेहनत से कारोबार चलाता है. बैंक निवेशक की भूमिका में हो सकता है, जबकि ग्राहक कारोबार का संचालन करता है.
अगर कारोबार में लाभ होता है तो पहले से तय अनुपात के अनुसार उसे दोनों पक्षों में बांटा जाता है. वहीं सामान्य कारोबारी नुकसान की स्थिति में पूंजी का नुकसान निवेश करने वाले पक्ष को उठाना पड़ सकता है, जबकि कारोबारी पक्ष की मेहनत और समय का नुकसान माना जाता है.
मुशारका: साझेदारी में निवेश
मुशारका को साझेदारी आधारित वित्तीय मॉडल समझा जा सकता है. इसमें बैंक और ग्राहक दोनों किसी परियोजना या कारोबार में पूंजी लगाते हैं.
मुनाफे का बंटवारा पहले से तय समझौते के आधार पर होता है, जबकि नुकसान आम तौर पर लगाए गए पूंजी अनुपात के हिसाब से बांटा जाता है. बड़े कारोबार, प्रोजेक्ट और रियल एस्टेट जैसी गतिविधियों में इस तरह की साझेदारी का इस्तेमाल किया जा सकता है.
इजारा: किराए से बैंक की कमाई
इजारा को सामान्य भाषा में लीजिंग मॉडल से समझा जा सकता है. इसमें वित्तीय संस्था किसी संपत्ति को खरीदकर ग्राहक को निश्चित अवधि के लिए इस्तेमाल करने देती है.
मशीनरी, वाहन, कार्यालय या अन्य बड़ी परिसंपत्तियों को लीज पर दिया जा सकता है. ग्राहक इसके बदले नियमित किराया देता है और यही बैंक या वित्तीय संस्था की आय का माध्यम बनता है.
सुकुक: बॉन्ड जैसा, लेकिन संरचना अलग
इस्लामिक फाइनेंस में बड़े प्रोजेक्ट्स के लिए सुकुक भी महत्वपूर्ण साधन है. इसे अक्सर इस्लामिक बॉन्ड कहा जाता है, हालांकि इसकी संरचना पारंपरिक बॉन्ड से अलग होती है.
पारंपरिक बॉन्ड में निवेशक को आमतौर पर तय ब्याज मिलता है. वहीं सुकुक में निवेश को किसी वास्तविक संपत्ति, परियोजना या उससे जुड़े आर्थिक लाभ से जोड़ा जाता है. निवेशकों का रिटर्न उस संपत्ति से मिलने वाले किराए या संबंधित कारोबार से होने वाली आय पर आधारित हो सकता है.
ब्याज के बजाय वास्तविक कारोबार पर जोर
इस्लामिक बैंकिंग का मूल विचार यह है कि वित्तीय लेन-देन को वास्तविक संपत्ति, व्यापार या आर्थिक गतिविधि से जोड़ा जाए. इसी वजह से मुराबहा, मुदारबा, मुशारका, इजारा और सुकुक जैसे अलग-अलग मॉडल विकसित हुए हैं.
हालांकि अलग-अलग देशों और वित्तीय संस्थानों में इनके नियम, शरिया अनुपालन की व्याख्या और उत्पादों की संरचना अलग हो सकती है. यही वजह है कि आधुनिक इस्लामिक बैंकिंग आज एक विस्तृत वैश्विक वित्तीय क्षेत्र के रूप में विकसित हो चुकी है.