CIBIL Report में बंद लोन दिख रहा है? नया Loan लेने से पहले ऐसे ठीक कराएं गलती, जानें पूरा प्रोसेस
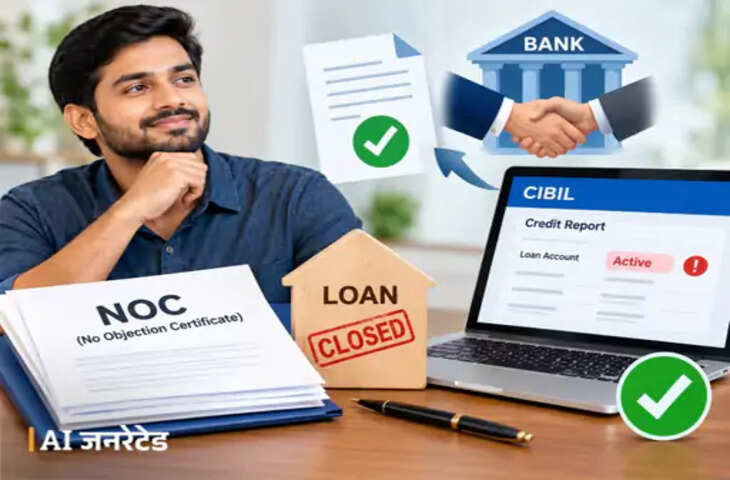
अगर आपने अपने लोन की सभी किस्तें चुका दी हैं और बैंक से नो-ड्यूज सर्टिफिकेट (NOC) भी मिल चुका है, लेकिन इसके बावजूद आपकी CIBIL रिपोर्ट में लोन एक्टिव या बकाया दिखाई दे रहा है, तो इसे नजरअंदाज न करें। क्रेडिट रिपोर्ट में ऐसी गलती के कारण नया लोन या क्रेडिट कार्ड लेने में परेशानी हो सकती है।
बैंक आमतौर पर नया लोन देने से पहले आवेदक की क्रेडिट हिस्ट्री और बकाया कर्ज की जानकारी देखते हैं। ऐसे में पुराने लोन का गलत स्टेटस आपकी वित्तीय स्थिति को लेकर भ्रम पैदा कर सकता है। अच्छी बात यह है कि सही दस्तावेजों और शिकायत प्रक्रिया के जरिए इस गलती को ठीक कराया जा सकता है।
1. सबसे पहले NOC और पेमेंट रिकॉर्ड जांचें
क्रेडिट रिपोर्ट में सुधार की शिकायत करने से पहले यह सुनिश्चित करें कि बैंक के रिकॉर्ड में आपका लोन पूरी तरह बंद हो चुका है या नहीं।
इसके लिए इन दस्तावेजों को संभालकर रखें:
• NOC या लोन क्लोजर लेटर: बैंक से मिला वह दस्तावेज, जिसमें लोन बंद होने की पुष्टि हो।
• आखिरी किस्त की रसीद: अंतिम भुगतान का प्रमाण और बैंक स्टेटमेंट सुरक्षित रखें।
• लोन अकाउंट की जानकारी: लोन अकाउंट नंबर और लोन बंद होने की तारीख नोट करें।
• Closed और Settled का अंतर: पूरा बकाया चुकाने पर लोन सामान्यतः Closed दिखना चाहिए। अगर बैंक से समझौता करके पूरी रकम से कम भुगतान किया गया है, तो Settled दर्ज हो सकता है, जिसका क्रेडिट प्रोफाइल पर नकारात्मक असर पड़ सकता है।
अगर आपने कार या बाइक का लोन लिया था, तो लोन बंद होने के बाद वाहन के रजिस्ट्रेशन सर्टिफिकेट (RC) से बैंक का हाइपोथिकेशन हटवाने की प्रक्रिया भी पूरी करें।
2. बैंक से लिखित शिकायत करें
क्रेडिट ब्यूरो आमतौर पर लोन से जुड़ी जानकारी बैंक या वित्तीय संस्थान से प्राप्त करते हैं। इसलिए सबसे पहले उसी बैंक या संस्था से संपर्क करें, जिसने लोन दिया था।
• बैंक की शाखा या आधिकारिक कस्टमर केयर से शिकायत दर्ज कराएं।
• NOC, अंतिम भुगतान की रसीद और क्रेडिट रिपोर्ट में दिखाई दे रही गलती का विवरण दें।
• बैंक से लिखित पुष्टि मांगें कि लोन बंद होने की सही जानकारी क्रेडिट ब्यूरो को भेजी जाएगी।
• शिकायत का रेफरेंस नंबर और ईमेल संभालकर रखें।
सिर्फ फोन पर मिले आश्वासन के बजाय लिखित रिकॉर्ड रखना ज्यादा उपयोगी होता है।
3. CIBIL की वेबसाइट पर दर्ज करें Dispute
अगर बैंक से संपर्क करने के बाद भी रिपोर्ट में सुधार नहीं होता, तो आप TransUnion CIBIL की आधिकारिक वेबसाइट पर क्रेडिट रिपोर्ट से संबंधित विवाद दर्ज कर सकते हैं।
शिकायत के दौरान उस लोन अकाउंट और गलत जानकारी को चुनें, जैसे एक्टिव स्टेटस, गलत बकाया राशि या गलत भुगतान स्थिति। जहां सुविधा उपलब्ध हो, वहां संबंधित दस्तावेज भी जमा करें।
शिकायत दर्ज होने के बाद मिलने वाला डिस्प्यूट रेफरेंस नंबर सुरक्षित रखें। CIBIL संबंधित बैंक या वित्तीय संस्था से जानकारी की पुष्टि कर सकता है। रिकॉर्ड में बदलाव के लिए संबंधित संस्था की जांच और पुष्टि जरूरी हो सकती है।
4. शिकायत का समाधान न हो तो आगे कहां जाएं?
अगर बैंक या क्रेडिट ब्यूरो से समस्या का समाधान नहीं मिलता, तो शिकायत को आगे बढ़ाया जा सकता है।
बैंक के नोडल अधिकारी से संपर्क करें: बैंक के शिकायत निवारण विभाग या नोडल अधिकारी को पहले की शिकायत, NOC और अन्य प्रमाणों के साथ मामला भेजें।
RBI के शिकायत पोर्टल का इस्तेमाल करें: यदि संबंधित बैंक या पात्र विनियमित संस्था को शिकायत देने के 30 दिन के भीतर जवाब नहीं मिलता, या जवाब से आप संतुष्ट नहीं हैं, तो लागू नियमों के अनुसार RBI के Complaint Management System (CMS) पोर्टल पर शिकायत की जा सकती है।
आधिकारिक पोर्टल: https://cms.rbi.org.in
ध्यान रखें कि क्रेडिट रिपोर्ट से जुड़ी हर शिकायत पर RBI लोकपाल का अधिकार क्षेत्र लागू हो, यह जरूरी नहीं है। शिकायत की पात्रता और संबंधित संस्था की स्थिति जांच लें।
5. CIBIL स्कोर ठीक करने के नाम पर ठगी से बचें
कई ऑनलाइन विज्ञापनों और सोशल मीडिया अकाउंट पर पैसे लेकर CIBIL स्कोर बढ़ाने या पुराने लोन रिकॉर्ड को तुरंत हटाने के दावे किए जाते हैं। ऐसे वादों से सावधान रहें।
कोई एजेंट वैध प्रक्रिया से बाहर जाकर सही और वास्तविक क्रेडिट रिकॉर्ड मिटाने की गारंटी नहीं दे सकता। अपनी शिकायत बैंक और क्रेडिट ब्यूरो के आधिकारिक माध्यमों से ही दर्ज करें।
इन बातों का रखें ध्यान
• NOC और भुगतान से जुड़े सभी दस्तावेज सुरक्षित रखें।
• क्रेडिट रिपोर्ट में गलती दिखने पर जल्द शिकायत दर्ज करें।
• बैंक और CIBIL से मिले शिकायत नंबर संभालकर रखें।
• गलत जानकारी सुधरने के बाद नई क्रेडिट रिपोर्ट जांचें।
• किसी एजेंट को OTP, पासवर्ड या संवेदनशील बैंकिंग जानकारी न दें।