Home Loan Rules: आखिरी EMI के बाद भी न करें ये गलती, बैंक से प्रॉपर्टी के कागज लेना जरूरी
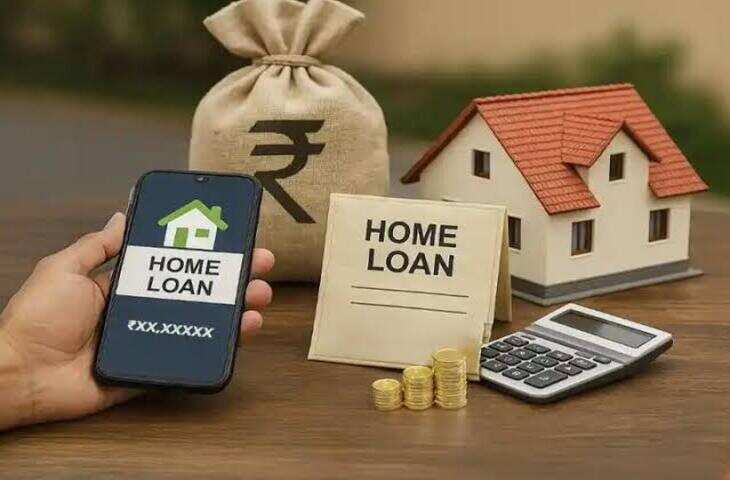
Home Loan: घर खरीदने के लिए लिया गया होम लोन पूरा चुकाने के बाद ग्राहक को राहत मिलती है, लेकिन आखिरी EMI जमा होने के साथ जिम्मेदारी पूरी नहीं होती. लोन बंद होने के बाद बैंक से अपनी प्रॉपर्टी के ओरिजिनल डॉक्यूमेंट्स वापस लेना और प्रॉपर्टी पर दर्ज बैंक के चार्ज को हटवाना भी जरूरी है.
कई बार ग्राहक यह मान लेते हैं कि लोन की आखिरी किस्त भरने के बाद बैंक से जुड़ी सभी औपचारिकताएं अपने आप पूरी हो जाएंगी. हालांकि, प्रॉपर्टी के कागजात और चार्ज हटाने की प्रक्रिया को लेकर भारतीय रिजर्व बैंक ने बैंकों और वित्तीय संस्थानों के लिए स्पष्ट नियम बनाए हैं.
लोन चुकाने के 30 दिन के अंदर लौटाने होंगे कागज
आरबीआई के निर्देशों के मुताबिक, होम लोन समेत संबंधित लोन की पूरी रकम चुकाए जाने के बाद बैंक और वित्तीय संस्थान को ग्राहक के प्रॉपर्टी डॉक्यूमेंट्स वापस करने होते हैं. इसके लिए अधिकतम 30 दिनों की समय सीमा तय की गई है.
बैंक को प्रॉपर्टी पर दर्ज अपने चार्ज को संबंधित रजिस्ट्री से हटाने की प्रक्रिया भी पूरी करनी होती है. लोन के दस्तावेजों में ग्राहक को यह जानकारी भी दी जानी चाहिए कि लोन बंद होने के बाद ओरिजिनल पेपर किस स्थान से प्राप्त किए जा सकते हैं.
देरी हुई तो रोजाना 5,000 रुपये मुआवजा
अगर बैंक की वजह से 30 दिनों की तय समय सीमा के बाद भी प्रॉपर्टी के दस्तावेज वापस नहीं किए जाते हैं, तो बैंक को देरी के प्रत्येक दिन के लिए ग्राहक को 5,000 रुपये का मुआवजा देना होता है.
उदाहरण के तौर पर यदि बैंक को दस्तावेज लौटाने में तय समय सीमा के बाद 10 दिन अतिरिक्त लगते हैं, तो नियमों के अनुसार 50,000 रुपये का मुआवजा बन सकता है. बैंक को देरी की वजह भी ग्राहक को लिखित रूप में बतानी होती है.
डॉक्यूमेंट खोने पर बैंक की जिम्मेदारी
यदि बैंक की कस्टडी में रखे गए प्रॉपर्टी के मूल दस्तावेज खो जाते हैं या क्षतिग्रस्त हो जाते हैं, तो उनकी डुप्लीकेट या प्रमाणित प्रतियां हासिल करने में बैंक को ग्राहक की मदद करनी होगी. इसके लिए होने वाला खर्च बैंक को उठाना होगा.
ऐसी स्थिति में डुप्लीकेट दस्तावेज प्राप्त करने के लिए बैंक को अतिरिक्त 30 दिनों का समय दिया जाता है. यानी संबंधित प्रक्रिया के लिए कुल 60 दिनों तक की समय सीमा हो सकती है. इसके बाद भी देरी होने पर निर्धारित मुआवजे का प्रावधान लागू हो सकता है.
पेपर नहीं मिलें तो क्या करें?
अगर होम लोन पूरी तरह चुकाने के बाद भी आपको प्रॉपर्टी के मूल दस्तावेज नहीं मिलते हैं, तो सबसे पहले बैंक में लिखित शिकायत दर्ज करें. साथ ही लोन क्लोजर से संबंधित दस्तावेज और बैंक से प्राप्त सभी रसीदें सुरक्षित रखें.
यदि बैंक की शिकायत व्यवस्था से समाधान नहीं मिलता है, तो ग्राहक बैंक के निर्धारित ग्रीवांस रिड्रेसल सिस्टम में शिकायत आगे बढ़ा सकता है. इसके बाद पात्र मामलों में RBI की शिकायत व्यवस्था के जरिए भी शिकायत की जा सकती है.
इसलिए होम लोन की आखिरी EMI भरने के बाद लोन क्लोजर लेटर, नो-ड्यूज प्रमाण, प्रॉपर्टी के ओरिजिनल पेपर्स और प्रॉपर्टी से बैंक का चार्ज हटने से जुड़े रिकॉर्ड को जरूर जांच लें.