Auto Sector FY27: कारों से आगे निकल सकती हैं बाइक और ट्रक कंपनियां, जानें ऑटो बाजार का पूरा Outlook
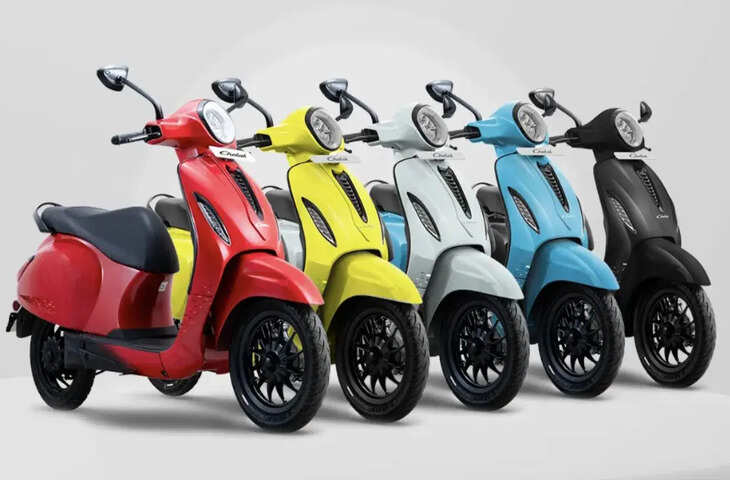
वित्त वर्ष 2026-27 यानी FY27 में भारतीय ऑटो सेक्टर की ग्रोथ पिछले साल की तुलना में थोड़ी धीमी रह सकती है। हालांकि, अलग-अलग वाहन सेगमेंट का प्रदर्शन एक जैसा रहने की उम्मीद नहीं है। विश्लेषकों के मुताबिक इस बार passenger vehicles यानी कारों की तुलना में दोपहिया और commercial vehicles बेहतर स्थिति में नजर आ रहे हैं।
Emkay की रिपोर्ट में मजबूत मांग, बेहतर कीमत तय करने की क्षमता और नए passenger vehicle models की सीमित लॉन्च पाइपलाइन को इसके पीछे अहम वजह बताया गया है। सितंबर 2026 के आंकड़े भी दोपहिया और कमर्शियल व्हीकल सेगमेंट में मजबूत मांग की ओर इशारा करते हैं।
Two-Wheeler Sales में लगातार सुधार
दोपहिया वाहनों की बिक्री में पिछले कुछ महीनों से रिकवरी देखने को मिल रही है। सितंबर 2026 में 2W retail sales में सालाना आधार पर 33 फीसदी की बढ़ोतरी दर्ज की गई। जुलाई में यह वृद्धि 29 फीसदी और अगस्त में 21 फीसदी रही थी।
ग्रामीण क्षेत्रों में मांग बढ़ना, आसान फाइनेंसिंग और वाहनों की बेहतर affordability इस रिकवरी को सपोर्ट कर रहे हैं। ICRA के अनुमान के अनुसार FY27 में घरेलू दोपहिया wholesale volumes में 3-5 फीसदी की वृद्धि हो सकती है।
हालांकि, FY26 में मजबूत बिक्री आधार होने के कारण इस सेगमेंट की ग्रोथ बहुत तेज रहने की उम्मीद नहीं है। फिर भी बाइक और स्कूटर कंपनियों के लिए बाजार का माहौल सकारात्मक बना हुआ है।
Commercial Vehicles को भी मिल रहा सपोर्ट
Commercial vehicle segment में भी FY27 के दौरान अच्छी संभावनाएं दिखाई दे रही हैं। ICRA ने घरेलू CV wholesale volumes में 4-6 फीसदी की वृद्धि का अनुमान लगाया है।
FY27 की पहली तिमाही में CV wholesale volumes में 18.3 फीसदी की वृद्धि दर्ज की गई थी। वहीं medium और heavy commercial vehicles यानी M&HCV की wholesale growth 19.6 फीसदी रही। इंफ्रास्ट्रक्चर गतिविधियों, माल ढुलाई में बढ़ोतरी और GST से जुड़े affordability benefits ने इस सेगमेंट को सपोर्ट किया।
हालांकि, पूरे FY27 के लिए M&HCV segment की ग्रोथ 1-3 फीसदी तक सीमित रहने का अनुमान है। इसकी एक बड़ी वजह पिछले साल की मजबूत वृद्धि से बना high base है।
Passenger Vehicles की रफ्तार होगी सामान्य
कारों की बिक्री को लेकर तस्वीर पूरी तरह कमजोर नहीं है। ICRA ने FY27 में passenger vehicle wholesale volumes में 4-6 फीसदी की ग्रोथ का अनुमान जताया है। यानी कारों की मांग बनी रहने की संभावना है, लेकिन FY26 के मुकाबले वृद्धि की गति सामान्य हो सकती है।
High base, हाल में बढ़ी कीमतें और inventory levels जैसे फैक्टर passenger vehicle segment पर दबाव डाल सकते हैं। दूसरी तरफ SUV की मजबूत मांग और नए मॉडल इस सेगमेंट को सहारा देते रहेंगे।
FY27 में किस सेगमेंट पर रहेगी नजर?
मौजूदा संकेतों को देखें तो FY27 में दोपहिया और commercial vehicle कंपनियां passenger vehicle कंपनियों की तुलना में कुछ मजबूत स्थिति में दिखाई दे रही हैं। खासकर pricing flexibility और नए कार मॉडल की सीमित pipeline को देखते हुए 2W और CV कंपनियों को फायदा मिल सकता है।
हालांकि, इसे किसी एक सेगमेंट की पक्की जीत नहीं कहा जा सकता। आने वाले महीनों में ग्रामीण मांग, फाइनेंसिंग की उपलब्धता, नए वाहन लॉन्च, कमोडिटी लागत और festive season की बिक्री ऑटो कंपनियों के प्रदर्शन को प्रभावित करेंगे।